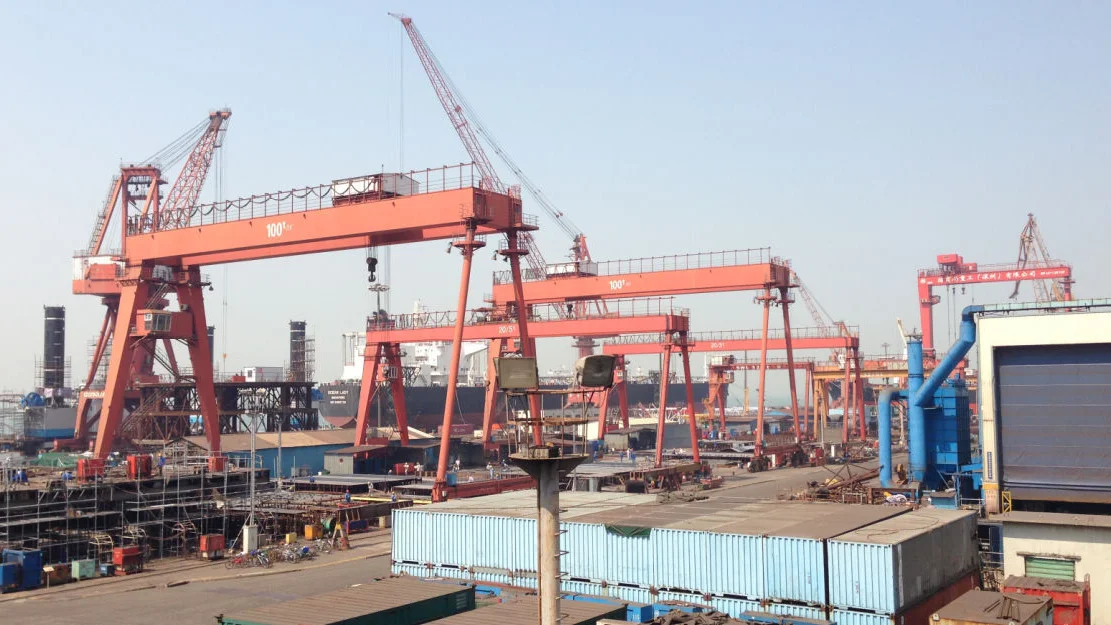
Kina dominerer stadig større deler av verdens skipsbygging, samtidig som subsidier, finansiering, geopolitikk og grønn omstilling endrer konkurransevilkårene. Norge kan neppe vinne på volum eller lavest pris. Vår styrke må ligge i teknologi, kompetanse og robuste maritime verdikjeder. Men vet vi egentlig hvor konkurransedyktige og robuste disse verdikjedene er?
Når norsk maritim industri samles til Verftskonferansen i Ålesund 3.–4. november, er konkurransekraft et naturlig hovedspørsmål. Det er også et godt tidspunkt å løfte blikket: Konkurransen handler ikke lenger bare om kostnaden ved å bygge et skip. Den handler om teknologi, kapital, leverandørkjeder, kompetanse, industripolitikk og evnen til å håndtere raske endringer i marked og geopolitikk.
Konkurransebildet flytter seg raskt
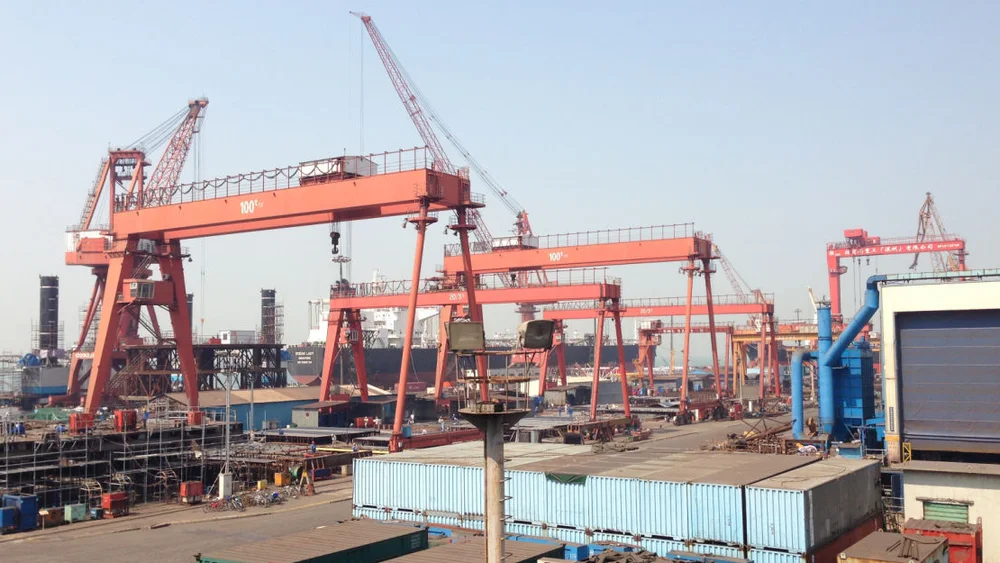
OECDs analyse fra juni 2026 viser hvor raskt maktforholdet i global skipsbygging endres. I 2025 sto Kina for mer enn halvparten av verdens skipsleveranser målt i kompensert bruttotonnasje (CGT), og mer enn to tredeler av de kinesiske leveransene gikk til utenlandske redere. [1]
Det er heller ikke lenger slik at Kina først og fremst konkurrerer i standardiserte segmenter. OECDs analyse av 1 777 skipsordrer fra 2020–2024 viser en vedvarende prisfordel for kinesiskbygde skip: nær ti prosent for mellomstore containerskip, rundt 14 prosent for de største produkttankerne og om lag fem prosent selv for LNG-skip. Kina har samtidig styrket posisjonen i høyverdisegmenter og tok 68,5 prosent av ordrene på alternativt drevne fartøy i 2024. [1]
For en høykostøkonomi som Norge er konklusjonen ganske tydelig: Vi kan ikke basere konkurransestrategien på å bygge mest eller billigst. Men det betyr ikke at Norge står uten sterke kort. Det betyr at vi må være langt tydeligere på hva vi faktisk skal konkurrere på.
Konkurransen skjer ikke på like vilkår
Prisforskjellene kan ikke forklares med lønn og produktivitet alene. Internasjonal skipsbygging er i økende grad formet av industripolitikk, subsidier, finansieringsordninger og strategiske nasjonale prioriteringer.
OECD anslår at subsidier til den globale skipsbyggingssektoren oversteg 1,5 milliarder dollar i både 2023 og 2024. I 2024 mottok kinesiske selskaper rundt 1,3 milliarder dollar – 84 prosent av den registrerte støtten. Målt mot selskapsinntektene var støtten til kinesiske verft om lag ti ganger høyere enn til verft i OECD-land. OECD peker også på at støtten strekker seg oppover i verdikjeden, blant annet til stålindustrien. [1]
Finansiering er en annen del av bildet. På OECDs workshop «Behind the Build» i november 2025 ble skipsfinansieringsmarkedet anslått til over 600 milliarder dollar, mens kinesisk leasing ble anslått å støtte nær ti prosent av verdensflåten. Workshopen fremhevet samtidig at nye finansieringsformer kan påvirke ordresykluser og potensielt bidra til kapasitetsvekst. [2]
For norsk maritim industri betyr dette at konkurransekraft ikke kan reduseres til antall arbeidstimer per skip. Konkurransen foregår mellom hele industrielle systemer – der teknologi, leverandører, kompetanse, kapital og offentlig politikk virker sammen.
Norges fordel ligger i økosystemet
Norsk maritim industri er bygget rundt en annen modell enn volumproduksjon: avanserte og spesialiserte fartøy, design, systemintegrasjon, utstyrsleverandører, rederier, teknologibedrifter, finansielle miljøer og forsknings- og utdanningsinstitusjoner. Det er nettopp denne koblingen som gjør Nordvestlandet spesielt interessant.
Fremtidens konkurranse handler ikke bare om hvem som kan bygge skipet billigst. Den handler om hvem som kan utvikle den mest innovative, omstillingsdyktige og robuste maritime verdikjeden. Det er en konkurranse Norge fortsatt kan vinne.
Menons analyse av GCE Blue Maritime-klyngen viser at 2025 ga den sterkeste veksten i klyngen på nær to tiår, med verftene som en viktig drivkraft. Eksport sto for 64 prosent av klyngens omsetning, og eksportandelen var 74 prosent blant utstyrsleverandørene og 61 prosent blant verftene. Det illustrerer både den internasjonale konkurransekraften og hvor eksponert regionen er for endringer i globale markeder. [5]
OECD minner samtidig om at skipsbygging er en kompleks, monteringsintensiv industri der mye av verdien skapes utenfor selve verftet. Mellomprodukter fra blant annet maritimt utstyr, stål og overflatebehandling kan utgjøre rundt 70–80 prosent av verdien av sluttproduktet. [3] Derfor blir det for snevert å diskutere konkurransekraft bare gjennom ordrebøker, verftskapasitet og kostnadsnivå. Vi må forstå hele verdikjeden.
Det grønne skiftet er også en konkurransearena
Grønn omstilling skaper nye markeder, men også ny konkurranse. OECD viser at 52 prosent av den globale ordreboken målt i bruttotonnasje ved utgangen av 2024 kunne bruke alternative drivstoff eller fremdriftssystemer, mens andelen i den eksisterende flåten bare var rundt sju prosent. Det betyr et stort behov for både nybygg og ombygging i årene fremover. [4]
Samtidig er kapasiteten til å bygge de nye fartøyene geografisk konsentrert. Kina og Sør-Korea sto til sammen for hoveddelen av ordreboken for alternativt drevne fartøy, mens Europa fortsatt har en sterk posisjon innen blant annet motordesign og maritime teknologier. [4] Dette viser hvor raskt et teknologisk forsprang kan flyttes eller industrialiseres i større skala.
For Norge er dette både en risiko og en mulighet. Vi har sterke miljøer innen design, fremdrift, elektrifisering, automatisering, energieffektivisering og komplekse maritime operasjoner. Men teknologisk forsprang er ferskvare. Det som er en norsk nisje i dag, kan bli standardisert og produsert i langt større skala i Asia i morgen. Derfor må grønn omstilling og konkurransekraft behandles som to sider av samme strategiske spørsmål.
Fra effektivitet til resiliens
Geopolitikk er heller ikke lenger bare et bakteppe for maritim næring. Den påvirker handelsruter, finansiering, leverandørkjeder og investeringsbeslutninger direkte. OECDs «Behind the Build»-workshop peker på at handelsstrømmer blir mer regionale, mens maritime aktører tilpasser flagg, eierskap og strukturer til sanksjoner, handelsrestriksjoner og økt geopolitisk risiko. Omdirigering rundt Kapp det gode håp som følge av spenningene i Adenbukta har i enkelte tilfeller lagt til 8–10 seilingsdager og påvirket både fraktkostnader og etterspørsel etter tonnasje. [2]
Dette endrer hva vi bør mene med konkurransekraft. Den mest kostnadseffektive verdikjeden under normale forhold er ikke nødvendigvis den mest konkurransedyktige når en kritisk komponent ikke kommer frem, en leverandør faller bort, energiprisene endres eller nye handelstiltak innføres.
Resiliens – altså robusthet og omstillingsevne – bør derfor behandles som en del av konkurransekraften. Det handler ikke om å gjøre verdikjeden selvforsynt, men om å kjenne kritiske avhengigheter, ha alternative løsninger og kunne tilpasse seg raskt når rammebetingelsene endres.
Vi må måle mer enn ordrebøker
Her ligger også et kunnskapsgap. Vi har mye informasjon om ordrebøker, omsetning, eksport og økonomiske resultater. Men vi har langt mindre systematisk kunnskap om sårbarhetene og kapabilitetene i den maritime verdikjeden som helhet.
OECD beskriver skipsbygging som strategisk viktig, men samtidig «statistically invisible»: definisjoner varierer, produktivitetsdrivere er vanskelige å isolere, kompetansemangel oppdages ofte sent, og utviklingen innen teknologi og avkarbonisering måles ikke konsistent. Resultatet er at både bedrifter og myndigheter risikerer å ta beslutninger på et fragmentert kunnskapsgrunnlag. [3]
Det bør få konsekvenser for hvordan vi analyserer norsk konkurransekraft. Høy omsetning sier ikke om en bedrift har alternative leverandører. En full ordrebok sier lite om fremtidige kompetansegap. Store investeringer i grønn teknologi forteller ikke automatisk hvor avhengig bedriften blir av nye energibærere, komponenter eller utenlandske teknologileverandører.
Konkurransen avgjøres i verdikjeden
Regjeringen varslet i mars at den vil utvikle en ny maritim strategi med mål om å gjøre Norge tryggere, mer konkurransedyktig og grønnere. Begrunnelsen er nettopp at geopolitikk, handelshindringer, sterkere internasjonal konkurranse, rekruttering og grønn omstilling nå virker samtidig. [6]
Spørsmålet er ikke bare hvordan norske verft skal konkurrere mot Kina. Det er hvordan den norske maritime verdikjeden skal konkurrere mot stadig sterkere industrielle økosystemer i Kina, Korea, Japan og Europa.
Norges størrelse gjør at vi ikke vil vinne på volum. Kostnadsnivået gjør at vi heller ikke kan basere strategien på å være billigst. Men Norge kan konkurrere på avansert teknologi, spesialisering, kvalitet, fleksibilitet, kompetanse, tillit og en uvanlig tett kobling mellom rederier, designere, verft, utstyrsleverandører, finans, forskning og myndigheter.
Da må vi behandle denne koblingen som en strategisk ressurs – og forstå den bedre enn vi gjør i dag.
Fremtidens konkurranse handler ikke bare om hvem som kan bygge skipet billigst. Den handler om hvem som kan utvikle den mest innovative, omstillingsdyktige og robuste maritime verdikjeden. Det er en konkurranse Norge fortsatt kan vinne.
Kilder
[1] OECD (2026), «OECD shipbuilding economies under pressure as China reshapes global competition», 8 June 2026. OECD
[2] OECD Shipbuilding Committee (2025), «Behind the Build: Driving factors of capacity and effects of geopolitical risks on the shipbuilding market – Key Takeaways», 24 November 2025. Workshop
[3] OECD (2026), «Why data matters for shipbuilding industrial policy», OECD Policy Briefs, No. 51. DOI: 10.1787/9ab37ecb-en. OECD
[4] OECD (2025), The Role of Shipbuilding in Maritime Decarbonisation: Impacts of Technology Developments and Policy Measures. OECD Publishing. DOI: 10.1787/0c8362c0-en. OECD
[5] Menon Economics (2025), GCE Blue Maritime – Cluster Performance 2025, report 143/2025. Menon
[6] Nærings- og fiskeridepartementet (2026), «Regjeringen vil ruste den maritime politikken for en ny tid», 2 March 2026. Regjeringen
Publisert: 12.10.2026 09:41
Sist oppdatert: 12.10.2026 09:42